全球及中国电子产品配件行业市场发展现状及发展前景研究(2024-2030)
一、引言
电子产品配件(电子配件)指用于消费电子、通信设备、计算机及周边、汽车电子、智能家居等终端产品的配套组件与外围产品,涵盖连接器与线缆、电源与充电器、电池与移动电源、耳机与音频配件、保护壳与膜、存储卡与扩展坞、散热与结构件、测试与维修配件等。2024年以来,全球终端需求从高速扩张转向存量更新与结构升级,配件行业呈现“量稳价分、技术分化、区域再平衡”的特征。展望2024-2030年,快充与USB-C统一、AI终端与端侧算力、新能源汽车与智能汽车电子、智能家居与可穿戴设备将成为主要增长引擎,同时绿色合规、供应链区域化与平台化渠道将重塑竞争格局。
二、全球市场发展现状
1. 需求结构
(1)移动与消费电子:全球智能手机、平板与PC进入存量替换期,配件需求从“新增”转为“更新+配套升级”。USB-C在监管推动下加速统一,快充功率从65W向100W以上扩展,带动充电器、线缆、扩展坞的单机价值提升。
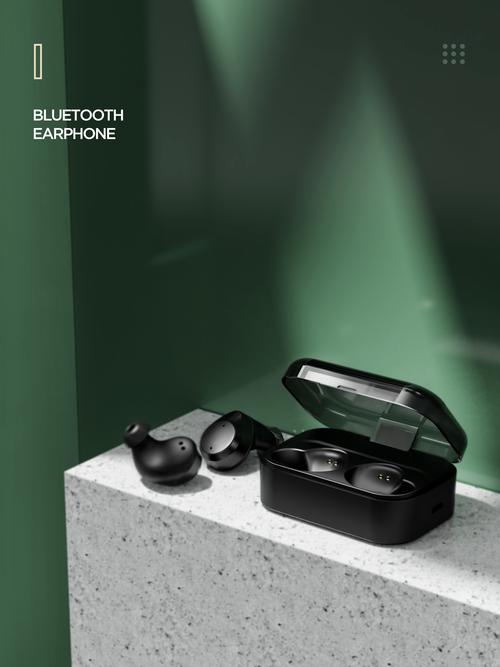
(2)音频与可穿戴:TWS耳机、智能手表/手环保持增长,带动充电仓、表带、保护套、磁吸配件等细分品类扩张。
(3)汽车电子:智能座舱、ADAS、车载充电与数据线、车规连接器需求快速增长,车规级认证与可靠性成为进入门槛。
(4)智能家居与物联网:路由/网关、传感与安防配件的电源与连接组件需求稳定增长。
2. 供给与竞争格局
全球配件供给高度集中于中国珠三角、长三角及东南亚部分区域。品牌端呈现“国际品牌+平台自有品牌+白牌/工厂品牌”三层结构:国际品牌在标准、认证与渠道上占优;平台自有品牌依托流量与性价比快速扩张;白牌厂商在低单价品类中竞争激烈、盈利承压。行业整体集中度不高,但在连接器、车规器件、快充协议芯片与高可靠性电源等环节集中度较高。
3. 渠道与商业模式
线上渠道(综合电商、跨境电商、社交电商)占比持续提升,线下向体验店与服务网点转型。ODM/OEM与自有品牌并行,头部工厂通过自动化与垂直整合提升毛利;品牌商通过协议兼容、认证背书、售后与内容营销构建差异化。
4. 区域市场
北美与欧洲以品牌化、合规化与高客单价为特征,USB-C统一与能效法规推动替换;亚太(中国、印度、东南亚)以规模与性价比为主,印度本地化制造与关税政策影响供应链布局;中东、拉美与非洲以渠道下沉与白牌渗透为主,价格敏感度高但增长潜力大。
三、中国市场发展现状
1. 规模与结构
中国是全球最大的配件生产与消费基地,产业链完整,涵盖芯片/协议、连接器、线缆、电源、结构件、组装与检测。消费端电商渗透率高,换机周期延长使“配件先行、整机后置”的替换需求增强;出口端跨境电商与ODM并重,受影响于海外合规与关税政策,订单向头部与合规能力强的工厂集中。
2. 技术趋势
(1)快充与协议兼容:PD、QC、UFCS等协议并存,兼容性与安全性成为核心卖点;氮化镓(GaN)与第三代半导体提升功率密度。
(2)USB-C统一与高速传输:USB4/雷电兼容、数据/视频/供电三合一扩展坞需求提升。
(3)车规与可靠性:AEC-Q等车规认证、耐高温与EMC设计成为汽车电子配件的门槛。
(4)电池与安全:移动电源新国标与航空运输规范趋严,BMS与热管理成为差异化关键。
(5)AI终端配件:面向AI手机/PC的散热背夹、高带宽扩展坞、端侧存储与高速线缆需求显现。
3. 竞争与盈利
行业竞争激烈,低端品类价格战明显,头部企业通过认证(MFi、USB-IF、Qi等)、专利与协议兼容、自动化制造与品牌渠道提升议价能力;中小厂商面临原材料波动、合规成本与平台规则变化的压力,行业整合与出清并行。
4. 政策与标准
中国在能效、锂电池安全、无线电型号核准、3C认证等方面监管趋严;国际上欧盟USB-C统一、能效与可维修性要求、美国与印度等地的关税与本地化政策,均对出口型配件企业提出更高合规与供应链管理要求。
四、发展前景(2024-2030)
1. 驱动因素
(1)标准统一与换机替换:USB-C统一与快充功率升级带来线缆、充电器、扩展坞的强制替换与升级需求。
(2)终端结构升级:AI手机/PC、折叠屏、AR/VR、可穿戴与智能家居提升配件复杂度与单机价值。
(3)汽车电子渗透:智能汽车与新能源车渗透率提升,车载充电、数据连接与传感配件持续放量。
(4)新兴市场增长:印度、东南亚、中东与拉美中产阶级扩张与电商渗透提升。
(5)绿色与循环:可维修性、可回收材料、能效与碳足迹要求推动高附加值合规配件增长。
2. 风险与挑战
需求受换机周期与宏观消费影响波动;原材料与汇率波动压缩毛利;合规与认证成本上升;同质化竞争与平台流量成本上升;地缘政治与关税导致供应链区域化与订单转移。
3. 趋势判断
(1)价值上移:从低价白牌向“认证+兼容+安全+设计”品牌化迁移,快充、车规与AI配件成为高毛利赛道。
(2)供应链区域化:中国+东南亚/印度的“多产地”布局成为出口型企业标配。
(3)渠道平台化与内容化:跨境电商、社交电商与直播带货提升品牌触达效率,售后与服务成为复购关键。
(4)标准与生态绑定:协议兼容、认证生态(USB-IF、Qi、MFi等)与整机厂商生态合作决定准入与溢价。
(5)绿色制造:低碳材料、可回收包装与能效标签成为进入欧美市场的必要条件。
五、策略建议
1. 对企业
(1)产品组合“哑铃化”:高端做认证快充、车规连接、AI扩展坞与安全电池;走量品类做极致成本与可靠性。
(2)技术与合规前置:建立协议兼容测试、车规认证与能效/安全合规体系,降低市场准入风险。
(3)供应链弹性:多产地布局与关键料号双供,提升交付韧性。
(4)品牌与渠道:跨境电商+本地服务网点结合,强化评价、售后与内容营销。
2. 对投资者
关注具备认证壁垒、协议芯片/连接器一体化能力、车规客户资源与海外本地化产能的标的;警惕低端价格战与合规风险敞口。
3. 对政策与行业组织
推动标准互认与能效分级,完善锂电池安全与回收体系,支持企业参与国际标准与认证互认,降低合规摩擦。
六、结论
2024-2030年,全球及中国电子产品配件行业将从“规模扩张”转向“结构升级与合规竞争”。快充与USB-C统一、汽车电子、AI终端与智能家居为主线,品牌化、认证化、区域化与绿色化是关键词。中国企业凭借产业链完整性与制造效率仍具全球竞争力,但需通过技术升级、合规建设与供应链弹性对冲外部不确定性。预计行业整体保持温和增长,高附加值细分赛道增速高于行业平均,市场集中度将稳步提升。
如若转载,请注明出处:http://www.gsdzkg.com/product/40.html
更新时间:2026-10-29 07:40:03